Domain stromtarif.eu kaufen?
Wir ziehen mit dem Projekt
stromtarif.eu um.
Sind Sie am Kauf der Domain
stromtarif.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stromtarif.eu kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
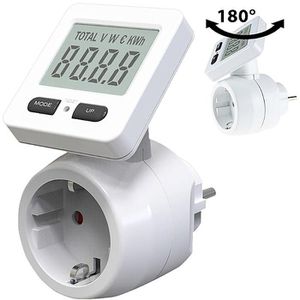
Böttcher-AG Energiekostenmessgerät, 1 einstellbarer StromtarifMisst den Stromverbrauch von angeschlossenen Geräten bis 9.999,9 Kilowattstunden (kWh) Berechnet die Energiekosten basierend auf dem aktuell manuell hinterlegten Strompreis Zusätzlich kann die Spannung, Stromstärke, Frequenz und Leistung bis 16A angezeigt werden 1 individuell einstellbarer Stromtarif 180 Grad drehbares LC-Display sorgt für sehr gute Ablesbarkeit in verschiedenen Arbeitsumgebungen Automatische Speicherung der Messdaten beim Entfernen aus der Steckdose Berührungsschutz verhindert, dass der Benutzer mit den elektrischen Bauteilen in Kontakt kommt Low-Power-Detection zum Aufspüren von minimalen Standby-Ströme Einfache Installation indem das Gerät zwischen Steckdose und Verbraucher geschaltet wird Hohe Benutzerfreundlichkeit durch 2-Tasten-Bedienung Stromversorgung über Netzstrom Produktabmessungen: (HxBxT) 11,3 x 8,4 x 4,7 cm, Gewicht: 116 g Merkmale: Anzeige: Tagesverbrauch Ausführung: mit Datenlogger, mit drehbarem Display16,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Trotec Energiekostenmessgerät BX09, 1 einstellbarer StromtarifMisst den Stromverbrauch von angeschlossenen Geräten bis 9.999 Kilowattstunden (kWh) Anzeige von Stand-by-Verbräuchen a 0,1 Watt (W) Anschluss einer Mehrfachsteckdose mit mehreren Geräten möglich Berechnet die Energiekosten basierend auf dem aktuell manuell hinterlegten Strompreis 1 individuell einstellbarer Stromtarif LC-Display sorgt für gute Ablesbarkeit Echtzeit-Anzeige zeigt den aktuellen Energieverbrauch in Echtzeit an Berührungsschutz verhindert, dass der Benutzer mit den elektrischen Bauteilen in Kontakt kommt Low-Power-Detection zum Aufspüren von minimalen Standby-Ströme Einfache Installation indem das Gerät zwischen Steckdose und Verbraucher geschaltet wird Hohe Benutzerfreundlichkeit durch 3-Tasten-Bedienung Sorgt für besseres Verständnis für den eigenen Energieverbrauch und unterstützt Entscheidungen Stromversorgung über Netzstrom Produktabmessungen: (HxBxT) 9,7 x 7,5 x 5,1 cm, Gewicht: 100 g Merkmale: Anzeige: Gesamtverbrauch, Momentanverbrauch Ausführung: mit Datenlogger14,27 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Suchtmedizinische GrundversorgungSuchtmedizinische Grundversorgung , Kursbuch zum Curriculum der Landesärztekammern , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20181107, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Bastigkeit, Matthias~Weber, Bernd, Seitenzahl/Blattzahl: 223, Abbildungen: 27 Abbildungen, Keyword: Abusus; Curriculum; Diamorphin; Fachkundenachweis Sucht; Illegale Drogen; Medikamentenmissbrauch; Psychosoziale Betreuung; Substitution; Substitutionsbehandlung; Suchtherapie; Suchtkrankheiten; Suchtmedizin; Suchtmedizinische Grundversorgung; Suchtpatienten; suchterzeugende Stoffe, Fachschema: Psychiatrie - Psychiater~Klinische Psychologie~Psychologie / Klinische Psychologie~Sucht~Süchtig~Suchttherapie~Innere Medizin~Medizin / Innere Medizin, Fachkategorie: Psychiatrie~Klinische Psychologie~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Suchterkrankungen und Therapie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 241, Breite: 172, Höhe: 12, Gewicht: 478, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054352001 9783132401365-2 B0000054352002 9783132401365-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff EStG:
-
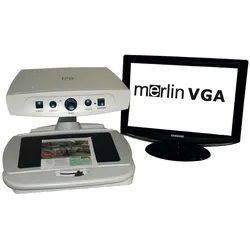
EV Optron Merlin Basic Bildschirmlesegerät (Grundversorgung)Bildschirmlesegerät für die Grundversorgung Das Merlin VGA ist ein Bildschirmlesegerät, das durch seine hohe Qualität und einfache Bedienung für jung und alt einsetzbar ist. Die leicht erlernbaren Einstellungen erfolgen durch nur fünf übersichtlich angeordnete Bedienknöpfe an der Vorderseite des Geräts. Ausgestattet mit Echtfarbenfunktion, DVI Monitoranschluß, unterschiedlichen Kontrastfarben, Autofokus, x/y Lesetisch, Vergrößerung bis 60x, Beleuchtung abschaltbar. Fünf große Bedienknöpfe ermöglichen eine intuitive und leichte Handhabung für jung und alt. Große Arbeitsfläche aufbremsbarem x/y Lesetisch. Komfortables und flüssiges Lesen durch Autofokus (automatische Scharfstellung) 24 Monate Garantie Reflexionsarme Beleuchtung Lieferbare Monitore in folgenden Größen: 20“, 22“ und 24“ (Optional) Echtfarbe für die Wiedergabe von z.B. Fotos und Prospekten Vergrößerung von ca. 2,...1690,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Energiekostenmessgerät 1649115, 1 StromtarifMisst den Stromverbrauch von angeschlossenen Geräten bis 9.999,9 Kilowattstunden (kWh) Berechnet die Energiekosten basierend auf dem aktuell manuell hinterlegten Strompreis Zusätzlich kann die Spannung, Stromstärke und Leistung bis 3.680 W angezeigt werden 1 individuell einstellbarer Stromtarif Großes digitales LC-Display für gute Ablesbarkeit Echtzeit-Anzeige zeigt den aktuellen Energieverbrauch in Echtzeit an Überlastschutz bietet Schutz vor Spannungsspitzen, um Schäden an Geräten zu vermeiden Berührungsschutz verhindert, dass der Benutzer mit den elektrischen Bauteilen in Kontakt kommt Einfache Installation indem das Gerät zwischen Steckdose und Verbraucher geschaltet wird Reset-Taste zur Rückstellung aller Geräteeinstellungen Hohe Benutzerfreundlichkeit durch 4-Tasten-Bedienung Sorgt für besseres Verständnis für den eigenen Energieverbrauch und unterstützt Entscheidungen Stromversorgung über Netzstrom Produktabmessungen: (HxBxT) 10,8 x 6,4 x 3,7 cm, Gewicht: 160 g Merkmale: Anzeige: Momentanverbrauch16,23 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Energiekostenmessgerät, 1 einstellbarer StromtarifMisst den Stromverbrauch von angeschlossenen Geräten bis 9.999,9 Kilowattstunden (kWh) Berechnet die Energiekosten basierend auf dem aktuell manuell hinterlegten Strompreis Zusätzlich kann die Spannung, Stromstärke, Frequenz und Leistung bis 16A angezeigt werden 1 individuell einstellbarer Stromtarif 180 Grad drehbares LC-Display sorgt für sehr gute Ablesbarkeit in verschiedenen Arbeitsumgebungen Automatische Speicherung der Messdaten beim Entfernen aus der Steckdose Berührungsschutz verhindert, dass der Benutzer mit den elektrischen Bauteilen in Kontakt kommt Low-Power-Detection zum Aufspüren von minimalen Standby-Ströme Einfache Installation indem das Gerät zwischen Steckdose und Verbraucher geschaltet wird Hohe Benutzerfreundlichkeit durch 2-Tasten-Bedienung Stromversorgung über Netzstrom Produktabmessungen: (HxBxT) 11,3 x 8,4 x 4,7 cm, Gewicht: 116 g Merkmale: Anzeige: Tagesverbrauch Ausführung: mit Datenlogger, mit drehbarem Display16,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Trotec Energiekostenmessgerät BX09, 1 einstellbarer StromtarifMisst den Stromverbrauch von angeschlossenen Geräten bis 9.999 Kilowattstunden (kWh) Anzeige von Stand-by-Verbräuchen a 0,1 Watt (W) Anschluss einer Mehrfachsteckdose mit mehreren Geräten möglich Berechnet die Energiekosten basierend auf dem aktuell manuell hinterlegten Strompreis 1 individuell einstellbarer Stromtarif LC-Display sorgt für gute Ablesbarkeit Echtzeit-Anzeige zeigt den aktuellen Energieverbrauch in Echtzeit an Berührungsschutz verhindert, dass der Benutzer mit den elektrischen Bauteilen in Kontakt kommt Low-Power-Detection zum Aufspüren von minimalen Standby-Ströme Einfache Installation indem das Gerät zwischen Steckdose und Verbraucher geschaltet wird Hohe Benutzerfreundlichkeit durch 3-Tasten-Bedienung Sorgt für besseres Verständnis für den eigenen Energieverbrauch und unterstützt Entscheidungen Stromversorgung über Netzstrom Produktabmessungen: (HxBxT) 9,7 x 7,5 x 5,1 cm, Gewicht: 100 g Merkmale: Anzeige: Gesamtverbrauch, Momentanverbrauch Ausführung: mit Datenlogger14,27 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Suchtmedizinische GrundversorgungSuchtmedizinische Grundversorgung , Kursbuch zum Curriculum der Landesärztekammern , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20181107, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Bastigkeit, Matthias~Weber, Bernd, Seitenzahl/Blattzahl: 223, Abbildungen: 27 Abbildungen, Keyword: Abusus; Curriculum; Diamorphin; Fachkundenachweis Sucht; Illegale Drogen; Medikamentenmissbrauch; Psychosoziale Betreuung; Substitution; Substitutionsbehandlung; Suchtherapie; Suchtkrankheiten; Suchtmedizin; Suchtmedizinische Grundversorgung; Suchtpatienten; suchterzeugende Stoffe, Fachschema: Psychiatrie - Psychiater~Klinische Psychologie~Psychologie / Klinische Psychologie~Sucht~Süchtig~Suchttherapie~Innere Medizin~Medizin / Innere Medizin, Fachkategorie: Psychiatrie~Klinische Psychologie~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Suchterkrankungen und Therapie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 241, Breite: 172, Höhe: 12, Gewicht: 478, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054352001 9783132401365-2 B0000054352002 9783132401365-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch der pädiatrischen GrundversorgungPraxishandbuch der pädiatrischen Grundversorgung , Dieses Buch ist das einzige im deutschen Sprachraum, das alle Aspekte der pädiatrischen Grundversorgung abdeckt. Vor 10 Jahren wurden diese Themen erstmals von der Deutschen Akademie für Kinder- und Jugendmedizin (DAJK) beschrieben und als eigenständige Disziplin etabliert. Es bietet Problemlösungen für sämtliche Themenbereiche und Versorgungsaufgaben, die in jeder Kinderarztpraxis täglich auftreten und ist somit unverzichtbar für alle Ärztinnen und Ärzte, die in der ambulanten und sozial-pädiatrischen Grundversorgung arbeiten sowie in der Allgemeinmedizin tätig sind, und Kinder und Jugendliche im Alter von 0-18 Jahren behandeln. Das Buch gibt Ihnen Antworten auf alle wesentlichen und wichtigen Fragen, mit denen Sie in Ihrer Praxis konfrontiert werden und bietet Ihnen aktuelles State-of-the-Art-Wissen über Diagnostik, Therapien und Beratung - in der normalen kindlichen und pubertären Entwicklung ebenso wie bei chronischen Erkrankungen, psychischen Problemen oder Behinderungen. Zusätzliches Online-Material ergänzt die Buchinhalte. Neu in der 3. Auflage: Anorexie Transgender (Transgeschlechtlichkeit) bei Jugendlichen Cybergrooming Bildschirmmediengebrauch bei Kleinkindern zeitkritische Vorstellungsanlässe Dieses Buch eignet sich für: Niedergelassene Kinder- und Jugendärztinnen und -ärzte Niedergelassene Fachärztinnen und -ärzte für Allgemeinmedizin und Innere Medizin, die auch Kinder betreuen müssen Weiterbildungsassistenten und Weiterbildungsassistentinnen aus der Pädiatrie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20241211, Produktform: Kartoniert, Redaktion: Fegeler, Ulrich~Rodens, Klaus~Weiss-Becker, Christoph, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 804, Keyword: Pädiatrische Grundversorgung; Ambulanz Pädiatrie; Erstversorgung Kinder; Primary Health Care; Kinder; Jugendliche; Kinderärzte; Pädiater; Allgemeinmediziner; Praxis; Gemeinschaftspraxis; niedergelassen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Allgemeines, Einführung, Lexikon~Kinderarzt~Kinderheilkunde~Pädiatrie, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 33, Gewicht: 1422, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EV Optron Merlin Basic Bildschirmlesegerät (Grundversorgung)Bildschirmlesegerät für die Grundversorgung Das Merlin VGA ist ein Bildschirmlesegerät, das durch seine hohe Qualität und einfache Bedienung für jung und alt einsetzbar ist. Die leicht erlernbaren Einstellungen erfolgen durch nur fünf übersichtlich angeordnete Bedienknöpfe an der Vorderseite des Geräts. Ausgestattet mit Echtfarbenfunktion, DVI Monitoranschluß, unterschiedlichen Kontrastfarben, Autofokus, x/y Lesetisch, Vergrößerung bis 60x, Beleuchtung abschaltbar. Fünf große Bedienknöpfe ermöglichen eine intuitive und leichte Handhabung für jung und alt. Große Arbeitsfläche aufbremsbarem x/y Lesetisch. Komfortables und flüssiges Lesen durch Autofokus (automatische Scharfstellung) 24 Monate Garantie Reflexionsarme Beleuchtung Lieferbare Monitore in folgenden Größen: 20“, 22“ und 24“ (Optional) Echtfarbe für die Wiedergabe von z.B. Fotos und Prospekten Vergrößerung von ca. 2,...1750,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.